Inflationstakten steg i september
 4 minuters läsning
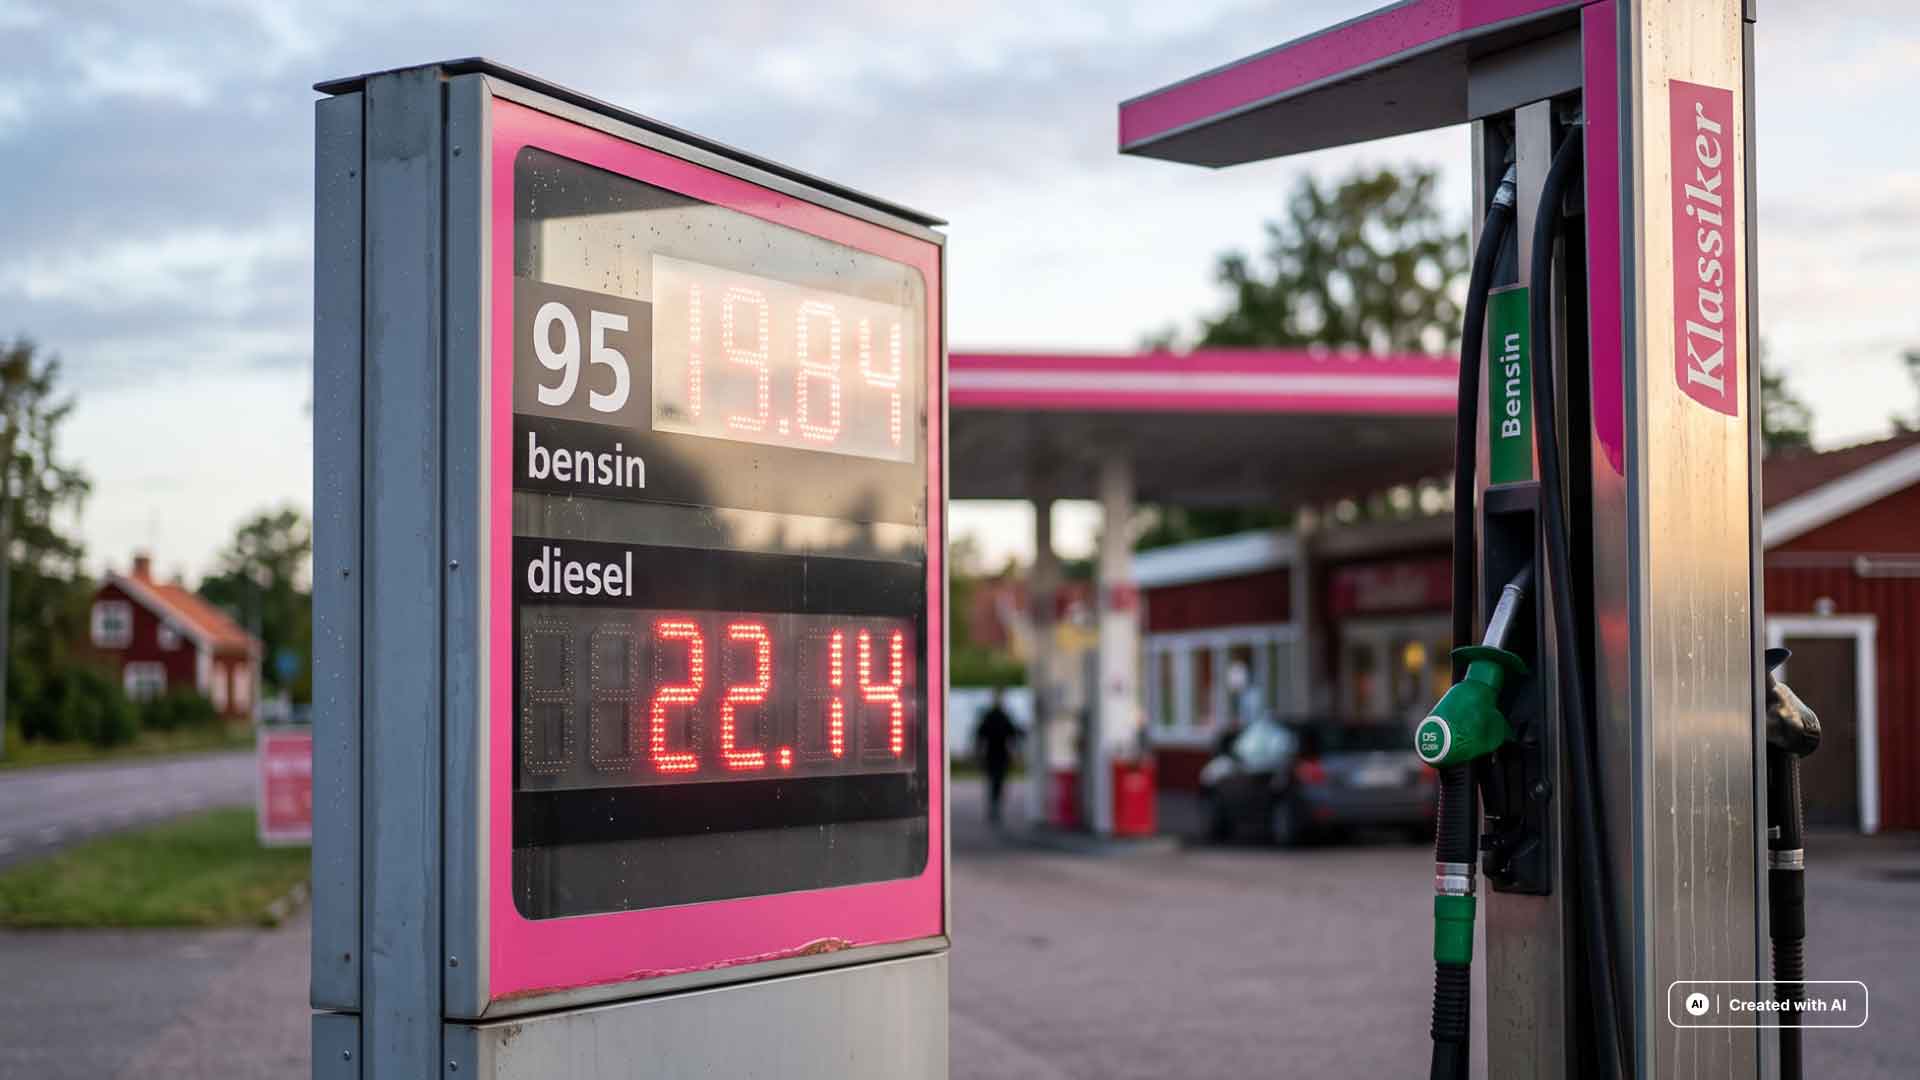
Den definitiva inflationsrapporten från SCB bekräftar en tydlig vändning i prisutvecklingen. Efter en period där dämpande effekter höll siffrorna nere, steg inflationstakten igen under september. Mätt i KPIF mer än fördubblades inflationstakten från 0,7 till 1,5 procent.
Att siffrorna vänder uppåt var i sig väntat i takt med att tidigare dämpande effekter i statistiken klingar av. Låt oss bena ut vad som ligger bakom uppgången.
Stigning i SCB:s definitiva mätning
SCB:s spikade utfall för september visar förändringen tydligt jämfört med augusti:
- KPIF (Riksbankens målvariabel): Steg från 0,7 procent i augusti till 1,5 procent i september. Det är en mer än fördubblad inflationstakt.
- KPI (Det vanliga konsumentprisindexet): Steg från 0,3 procent i augusti till 1,1 procent i september. Månadsförändringen från augusti till september var 0,9 procent.
Även om 1,5 procent fortfarande ligger under Riksbankens mål på 2,0 procent per år, visar det hur snabbt siffrorna rör sig när energipriserna stiger och tidigare jämförelseeffekter fasas ut.
Vad var det som drev upp inflationen i september?
Det var framför allt kraftigt stigande energipriser som låg bakom hela prisökningen under månaden:
- Stigande el- och drivmedelspriser: Från augusti till september steg elpriserna med 11,7 procent och drivmedelspriserna med 13,3 procent. Sett över de senaste 12 månaderna har drivmedel stigit med hela 20 procent och elpriser med 17 procent.
- Boende och tjänster: Hyresökningar (3,3 % på årsbasis), stigande underhållskostnader för småhus samt dyrare paketresor och restaurangbesök bidrog också till att hålla inflationen uppe.
Vad höll tillbaka?
Siffrorna dämpades i sin tur av sjunkande matpriser (-6,5 % på årsbasis, där bland annat mejerivaror och sötsaker blev billigare) samt genomförda reformer inom tandvård och lokaltrafik.
Dominoeffekten: Bensin, transporter och din matkasse
När energipriserna drar iväg skapas det snabbt en kedjereaktion i vardagsekonomin. Dyrare bränsle gör att åkerier och logistikbolag får högre omkostnader för sina transporter. Eftersom nästan allt vi handlar behöver transporteras slår det dyrare bränslet förr eller senare igenom i butikernas inköpspriser.
Lägg därtill att oroligheterna i omvärlden pressar upp de globala oljepriserna och att en svag svensk krona gör importerade varor dyrare. Det gör att pristrycket byggs på från flera håll samtidigt.
De tre inflationsmåtten i korthet
Det är lätt att bli snurrig av alla förkortningar i nyheterna. Här är den enkla förklaringen till vad ekonomerna pratar om:
- KPI (Konsumentprisindex): Mäter hur priserna ändras på allt hushållen handlar, inklusive vad vi betalar i ränta på våra bolån.
- KPIF (Fast ränta): Samma sak som KPI, men här räknar man bort förändringar i bolåneräntorna. Det här är Riksbankens målvariabel.
- KPIF-XE (Kärninflation): Här räknar man bort både räntor och energipriser (el och drivmedel). I september låg KPIF-XE kvar oförändrad på 0,5 procent. Det bekräftar tydligt att det var just energipriserna som drev hela septemberuppgången.
Vad händer framåt?
Att inflationen steg i september visar att den superlåga inflationen i augusti var tillfällig. Det finns flera indikationer på att pristrycket kan hålla sig uppe under resten av hösten:
- En svag svensk krona: Valutakursen gör att allt vi importerar, från elektronik till insatsvaror, blir fortsatt dyrare.
- Global oro och dyrare råvaror: Geopolitiska spänningar håller de globala energipriserna uppe.
- Säsongseffekter på energi: Kallare väder under höst och vinter ökar normalt efterfrågan på el och uppvärmning, vilket brukar ge direkt utslag i hushållens utgifter.
Vad betyder detta för oss?
När inflationstakten vänder uppåt påverkar det indirekt de flesta områden i vardagsekonomin. Om Riksbanken bedömer att uppgången riskerar att bli långvarig kan det påverka framtida räntebesked.
I praktiken är det framför allt två delar i privatekonomin som påverkas av denna utveckling:
1. Ditt bolån: Se till att du har en så bra ränta som möjligt. Jämför din befintliga ränta mot konkurrenternas för att se om du kan förhandla ner den eller flytta lånet. Några tiondels procentenheter gör tusenlappar i skillnad varje år.
2. Dina sparpengar: När inflationen stiger urholkas köpkraften på pengar som ligger obrukade utan ränta. Genom att jämföra sparkonton och flytta bufferten till en nischbank med fria uttag och bra sparränta säkerställer du att dina pengar är så bra placerade som möjligt för att möta prisökningarna.
Skrivet av Björn Hansson / Compricer
Aktuella sparkontoräntor
Här kan du hitta det bästa sparkontot. Jämför sparräntor och se var du får den högsta räntan.


Samtliga banker och inlåningsföretag omfattas av insättningsgaranti.
Observera att insättningsgarantin kan komma att gälla i annat land. Läs mer genom att trycka på informationsknappen, eller läs mer på aktörens hemsida. .


EP Bank
Hos oss sparar du med fast eller rörlig ränta, utan öppningsavgift eller årsavgift. Vi erbjuder konkurrenskraftiga räntor och statlig insättningsgaranti på alla dina insättningar. Välkommen att spara tryggt hos EP Bank.

Borgo

Bank Norwegian

Bankaktiebolaget Nordiska

Collector sparkonto

Marginalen

Avida Finans

Resurs Bank
Den statliga insättningsgarantin som garanterar upp till 1 150 000 kr per kund,
gäller för alla sparkonton hos Resurs Bank.

Svea Bank

Myntro
Välj mellan löptider om 3, 6, 9 och 12 månader för ett enkelt, smidigt och säkert sparande.
Skandia

Morrow Bank
Vårt sparkonto är ett flexibelt och tryggt spar- och investeringskonto för privatpersoner. Vi erbjuder konkurrenskraftig ränta och fria uttag, utan bindningstid eller avgifter. Ditt sparande omfattas av den statliga insättningsgarantin, upp till 1 150 000 kronor per kund.

Multitude Bank

JAK Medlemsbank
Vi erbjuder både fasträntekonton med löptider mellan 3-6 månader och sparkonton med rörlig ränta utan bindningstid. Självklart omfattas ditt sparande av den statliga insättningsgarantin.
Ansök direkt på vår hemsida och öppna ditt konto redan idag!

HoistSpar

Aros Kapital

Brixo
Börja spara redan idag!

Qred
Grundat 2015 av entreprenörer för entreprenörer, är Qred Bank nu Sveriges snabbast växande fintech-företag, enligt Financial Times. Qred har levererat lönsam tillväxt från start och är marknadsledande i Norden.

Froda

Landshypotek Bank

Lea Bank AB
Vi strävar efter att ge dig den bästa bankupplevelsen och erbjuder två sparkonton:
Sparkonto Plus: Högsta räntan för maximala besparingar, men uttag sker efter 31 dagar.
Sparkonto: Något lägre ränta än Sparkonto Plus, men utan bindningstid, så du kan ta ut pengar när som helst.
Dina pengar är säkra upp till SEK 1 150 000 tack vare vårt medlemskap i Riksgälden. Vi har sparalternativ som passar olika behov och mål för våra kunder.

Arktika Spar
Hos Arktika Spar får du en fast ränta under hela bindningstiden. Du vet vad du får –
från första dagen till sista. Du väljer själv hur länge du vill spara och slipper fundera
på om räntorna går ner.
Vi tror på enkla och tydliga villkor. Sparande ska vara tryggt och begripligt.
Arktika är ett svenskt kreditmarknadsbolag under Finansinspektionens tillsyn.
Sparandet omfattas av den statliga insättningsgarantin upp till 1 150 000 kronor per person.


Garantiformuen kommer att utbetala garantin genom att, senast inom sju arbetsdagar från den dag banken försattes i konkurs eller danska myndigheter beslutat att garantin ska träda in, skicka ett betalningsuppdrag till Riksgälden som därefter utför utbetalningen.
För mer information, besök danskebank.se och fs.dk.


prova att ändra filtreringen
Övrig information
Räntorna uppdateras dagligen med information från de olika aktörernas webbsidor. Här kan du jämföra sparkonton där fler parametrar visas.
För bundna räntor visas den fasta räntan under perioden. Den effektiva årsräntan blir normalt lägre eftersom kapitalet för de flesta konton kapitaliseras efter löptidens slut.
När du väljer sparkonto tänk på att inte bara jämföra räntan. Om du vill kunna ta ut pengarna när du vill utan avgifter bör du välja ett konto med fria uttag. Om du vill vara säker bör du även välja ett konto som omfattas av insättningsgarantin. Insättningsgarantin handhas av Riksgälden och täcker belopp upp till 1 150 000 kr per kund. Tänk på att om du väljer ett konto utan insättningsgaranti har du inte detta skydd.
Compricers Expertpanel
Ställ din fråga gällande privatekonomi
De senaste artiklarna
Visa alla artiklarna
Binda elavtalet - fördelar och nackdelar
7 minuters läsning
Fundera på om du ska binda elpriset eller inte? Här får du koll på olika elavtal, för- och nackdelar med fast pris samt när det är bäst att binda avtalet.
Nya regler för energiklassning efter 1 oktober – så påverkas gröna bolån
2 minuters läsning
Nya energiklasser för bostäder påverkar din gröna ränterabatt på bolånet. Se hur bankernas krav skiljer sig åt och vad som gäller för din energideklaration.
Relaterade artiklar
Visa alla artiklarna
Budgeten för 2027 dröjer – det här gäller redan nu
3 minuters läsning
Höstbudgeten dröjer i väntan på ny regering, men flera beslut om skatter och bidrag är redan klara. Här får du koll på vad som gäller för din plånbok 2027.
Statslåneräntan kryper uppåt – så mycket dyrare kan ditt ISK bli 2027
3 minuters läsning
ISK-skatten styrs av statslåneräntan, som stigit – vilket kan ge en högre skattenota 2027. Se hur mycket mer du kan få betala och vad du kan göra redan nu.
Läs vidare
Binda elavtalet - fördelar och nackdelar
7 minuters läsning
Elmarknaden kan kännas svårnavigerad och svängningarna i elpriset har gjort valet av elavtal till en av de mest diskuterade privatekonomiska frågorna. Genom att binda ditt elavtal låser du priset per kilowattimme under en förutbestämd period. Det ger en v&...
Jämför priser från 224 bolag


Nyheter för din plånbok
Nyhetsbrev
Få tips och råd samt aktuella ämnen om privatekonomi till din brevlåda varje vecka.

