Så fördelar du månadssparandet efter tidshorisont
 2 minuters läsning
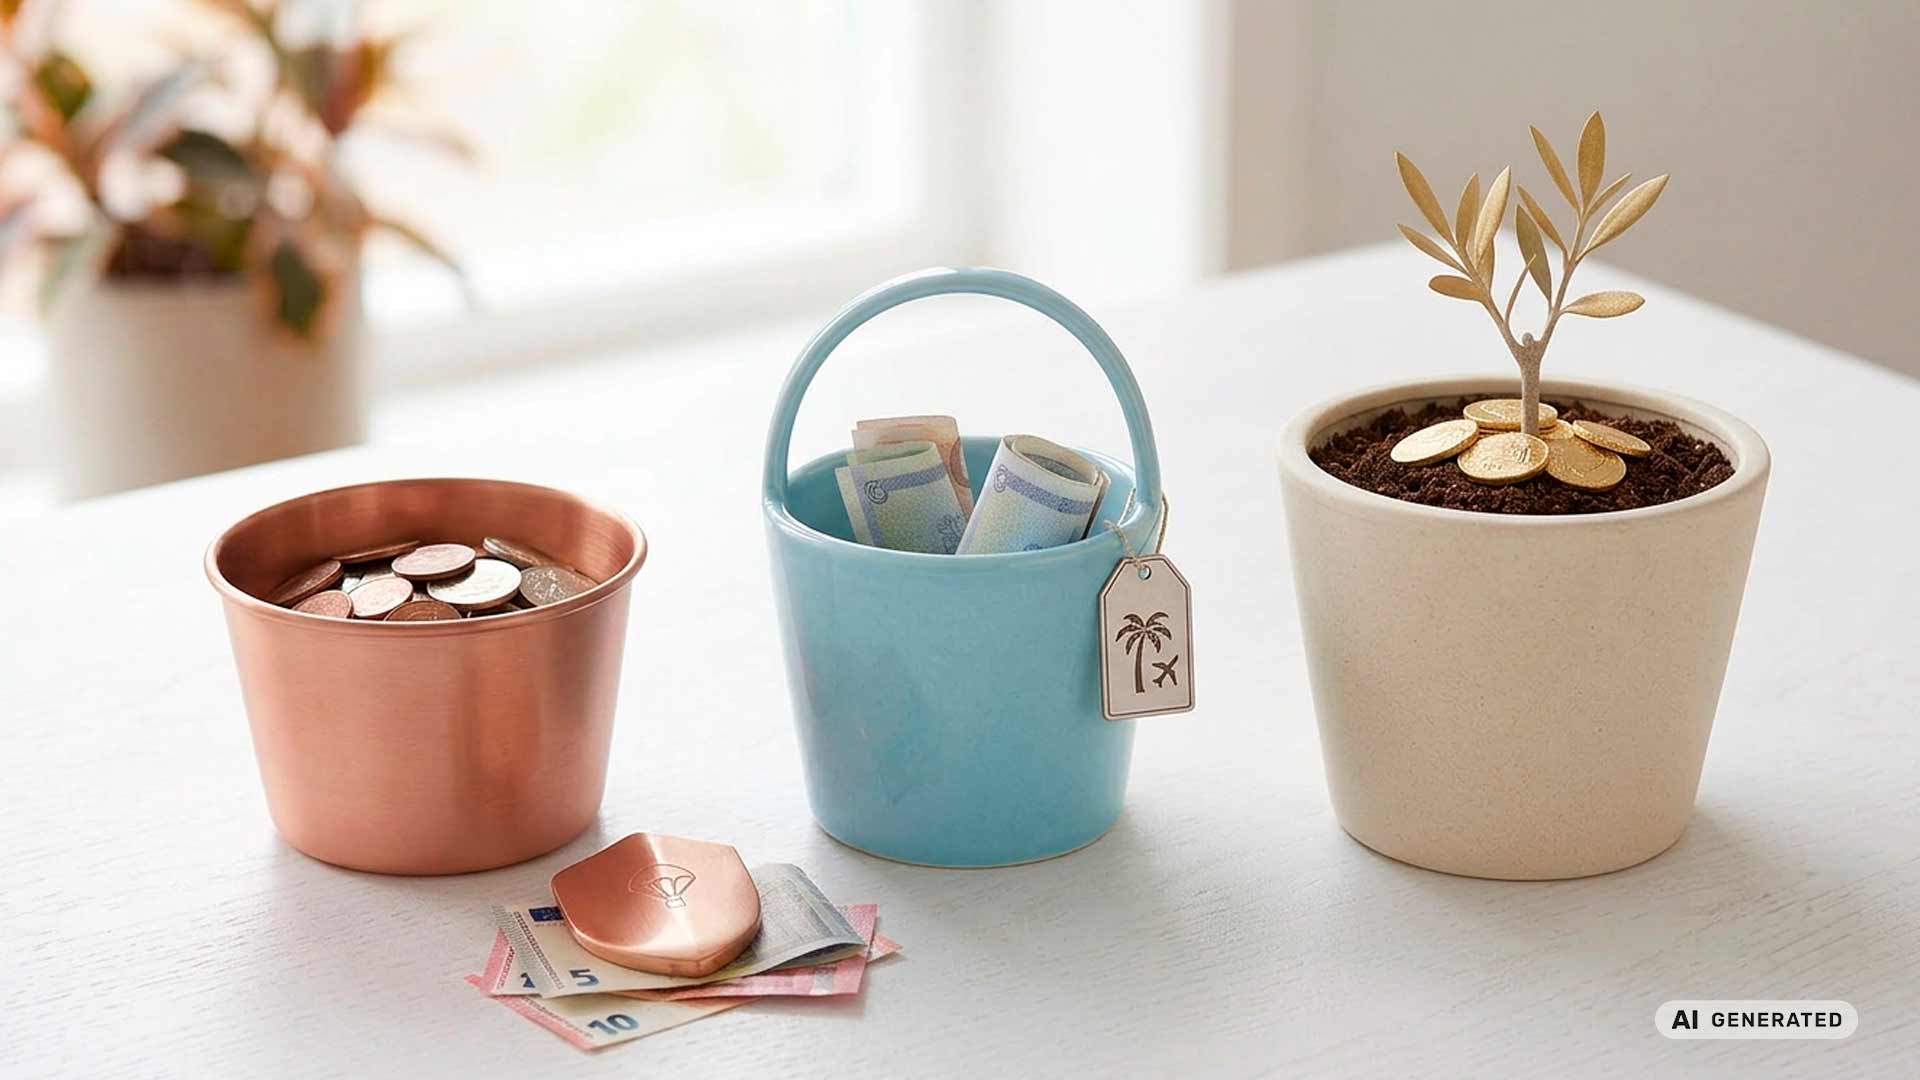
Den vanligaste sparfrågan är inte vilken fond som är bäst, utan hur mycket som ska ligga var. Svaret handlar mindre om avkastning och mer om när du behöver pengarna.
Efter semestern är det många som tar tag i sparandet igen. Ett bra sätt att börja är att dela upp pengarna i tre hinkar efter hur långt det är kvar tills de ska användas. Då blir valet mellan sparkonto och fond självklart i stället för en smaksak.
Hink 1: Bufferten
Först av allt behövs en buffert som täcker två till tre månaders utgifter, eller mer om du har villa, bil och oregelbunden inkomst. De pengarna ska ligga på ett sparkonto med insättningsgaranti och fri tillgång. Med styrräntan på 1,75 procent ger de bästa sparkontona i dag klart mer än storbankernas lönekonton, som ofta ligger nära noll. Skillnaden mellan noll och två och en halv procent på 100 000 kronor är 2 500 kronor per år – för samma risk.
Hink 2: Målsparandet (1–3 år)
Ska pengarna gå till en resa, en kontantinsats eller ett köksbyte inom några år hör de inte hemma på börsen. Ett fast eller rörligt sparkonto, eller en kort räntefond, är rätt plats. Här är poängen inte att maximera avkastningen utan att beloppet faktiskt finns kvar den dag det behövs.
Hink 3: Långsiktigt sparande (5+ år)
Först när tidshorisonten är fem år eller längre blir aktiefonder rimliga. En bred global indexfond med låg avgift är för de flesta en fullt tillräcklig kärna. Månadssparande gör dessutom jobbet enklare psykologiskt: du köper automatiskt fler andelar när kurserna är låga och färre när de är höga, och slipper fundera på om läget är rätt.
Ränta på ränta i praktiken
Ett exempel: 2 000 kronor i månaden i femton år blir 360 000 kronor i insatt kapital. Med sex procents genomsnittlig årlig avkastning växer det till drygt 580 000 kronor. Över 200 000 kronor kommer alltså från avkastningen – och den delen växer snabbare ju längre du håller ut.
Tips!
Testa vår ränta-pa-ränta kalkylator.
Skatten då?
Långsiktigt fondsparande passar oftast på ett investeringssparkonto. Under 2026 är ISK och kapitalförsäkring skattefria upp till sammanlagt 300 000 kronor. Allt över den gränsen gäller sedan schablonskatten som ligger på 1,065 procent av kapitalunderlaget, det innebär t.ex. 1 065 kronor per 100 000 kronor. Du behöver inte deklarera enskilda affärer, och du betalar ingen skatt vid försäljning.
Sätt upp en automatisk överföring dagen efter lön, i tre delar till tre hinkar. Det enskilt viktigaste beslutet är att sparandet sker utan att du behöver bestämma dig varje månad.
Skrivet av Björn Hansson - Compricer
Aktuella sparkontoräntor
Här kan du hitta det bästa sparkontot. Jämför sparräntor och se var du får den högsta räntan.


Samtliga banker och inlåningsföretag omfattas av insättningsgaranti.
Observera att insättningsgarantin kan komma att gälla i annat land. Läs mer genom att trycka på informationsknappen, eller läs mer på aktörens hemsida. .


EP Bank
Hos oss sparar du med fast eller rörlig ränta, utan öppningsavgift eller årsavgift. Vi erbjuder konkurrenskraftiga räntor och statlig insättningsgaranti på alla dina insättningar. Välkommen att spara tryggt hos EP Bank.

Borgo

Bank Norwegian

Bankaktiebolaget Nordiska

Collector sparkonto

Marginalen

Avida Finans

Resurs Bank
Den statliga insättningsgarantin som garanterar upp till 1 150 000 kr per kund,
gäller för alla sparkonton hos Resurs Bank.

Svea Bank

Myntro
Välj mellan löptider om 3, 6, 9 och 12 månader för ett enkelt, smidigt och säkert sparande.
Skandia

Morrow Bank
Vårt sparkonto är ett flexibelt och tryggt spar- och investeringskonto för privatpersoner. Vi erbjuder konkurrenskraftig ränta och fria uttag, utan bindningstid eller avgifter. Ditt sparande omfattas av den statliga insättningsgarantin, upp till 1 150 000 kronor per kund.

Multitude Bank
Multitude Bank erbjuder även ett Sparkonto med förmånlig ränta för nya kunder. Räntan gäller under de 4 första månaderna, därefter standardränta (se Sparkonto Rörligt).
Gäller från 16 Oktober 2026. Läs mer på deras hemsida.

Nordax Bank

HoistSpar

Aros Kapital

Brixo
Börja spara redan idag!

Qred
Grundat 2015 av entreprenörer för entreprenörer, är Qred Bank nu Sveriges snabbast växande fintech-företag, enligt Financial Times. Qred har levererat lönsam tillväxt från start och är marknadsledande i Norden.

Froda

Landshypotek Bank

Lea Bank AB
Vi strävar efter att ge dig den bästa bankupplevelsen och erbjuder två sparkonton:
Sparkonto Plus: Högsta räntan för maximala besparingar, men uttag sker efter 31 dagar.
Sparkonto: Något lägre ränta än Sparkonto Plus, men utan bindningstid, så du kan ta ut pengar när som helst.
Dina pengar är säkra upp till SEK 1 150 000 tack vare vårt medlemskap i Riksgälden. Vi har sparalternativ som passar olika behov och mål för våra kunder.

Arktika Spar
Hos Arktika Spar får du en fast ränta under hela bindningstiden. Du vet vad du får –
från första dagen till sista. Du väljer själv hur länge du vill spara och slipper fundera
på om räntorna går ner.
Vi tror på enkla och tydliga villkor. Sparande ska vara tryggt och begripligt.
Arktika är ett svenskt kreditmarknadsbolag under Finansinspektionens tillsyn.
Sparandet omfattas av den statliga insättningsgarantin upp till 1 150 000 kronor per person.
Garantiformuen kommer att utbetala garantin genom att, senast inom sju arbetsdagar från den dag banken försattes i konkurs eller danska myndigheter beslutat att garantin ska träda in, skicka ett betalningsuppdrag till Riksgälden som därefter utför utbetalningen.
För mer information, besök danskebank.se och fs.dk.
prova att ändra filtreringen
Övrig information
Räntorna uppdateras dagligen med information från de olika aktörernas webbsidor. Här kan du jämföra sparkonton där fler parametrar visas.
För bundna räntor visas den fasta räntan under perioden. Den effektiva årsräntan blir normalt lägre eftersom kapitalet för de flesta konton kapitaliseras efter löptidens slut.
När du väljer sparkonto tänk på att inte bara jämföra räntan. Om du vill kunna ta ut pengarna när du vill utan avgifter bör du välja ett konto med fria uttag. Om du vill vara säker bör du även välja ett konto som omfattas av insättningsgarantin. Insättningsgarantin handhas av Riksgälden och täcker belopp upp till 1 150 000 kr per kund. Tänk på att om du väljer ett konto utan insättningsgaranti har du inte detta skydd.
Compricers Expertpanel
Ställ din fråga gällande privatekonomi
De senaste artiklarna
Visa alla artiklarna
Inflationstakten steg i september
4 minuters läsning
Inflationen steg kraftigt i september, drivet av dyrare el och drivmedel. Se vad som påverkar ditt bolån och sparande när priserna rör sig snabbare än väntat.
Binda elavtalet - fördelar och nackdelar
7 minuters läsning
Fundera på om du ska binda elpriset eller inte? Här får du koll på olika elavtal, för- och nackdelar med fast pris samt när det är bäst att binda avtalet.
Relaterade artiklar
Visa alla artiklarna
Sparräntan hänger ofta efter styrräntan
3 minuters läsning
Sparräntan följer inte automatiskt styrräntan upp. Så mycket kan skillnaden betyda för ditt sparande, och så väljer du mellan rörlig och bunden ränta.
Sparkontot som blev en fälla – 0,47 procent i snitt
1 minuts läsning
Snitträntan på sparkonton är 0,47 procent – de bästa ger över fem gånger mer. Se hur du på tio minuter flyttar din buffert och sparar tusenlappar varje år.
Läs vidare
Villaeffekten - allt om bidraget för energieffektivisering
6 minuters läsning
Sugen på att sänka dina energikostnader och samtidigt göra ditt hus mer värdefullt och behagligt att bo i? Med det nya statliga stödet ”Villaeffekten” kan du som äger en äldre villa eller ett radhus få upp till 60 000 kronor i bidrag för ...
Valet den 13 september – så kan din plånbok påverkas
2 minuters läsning
Om knappt två veckor går Sverige till val. Bakom valdebatternas rubriker ligger ett sjuttiotal konkreta plånboksförslag – men reformutrymmet är som alltid begränsat och långt ifrån allt kommer att bli verklighet. Bedömare uppskattar refor...
Jämför priser från 224 bolag


Nyheter för din plånbok
Nyhetsbrev
Få tips och råd samt aktuella ämnen om privatekonomi till din brevlåda varje vecka.

