Klimatförändringarna och hemförsäkringen: Så kan ditt boende bli dyrare (och så skyddar vi oss)
 3 minuters läsning
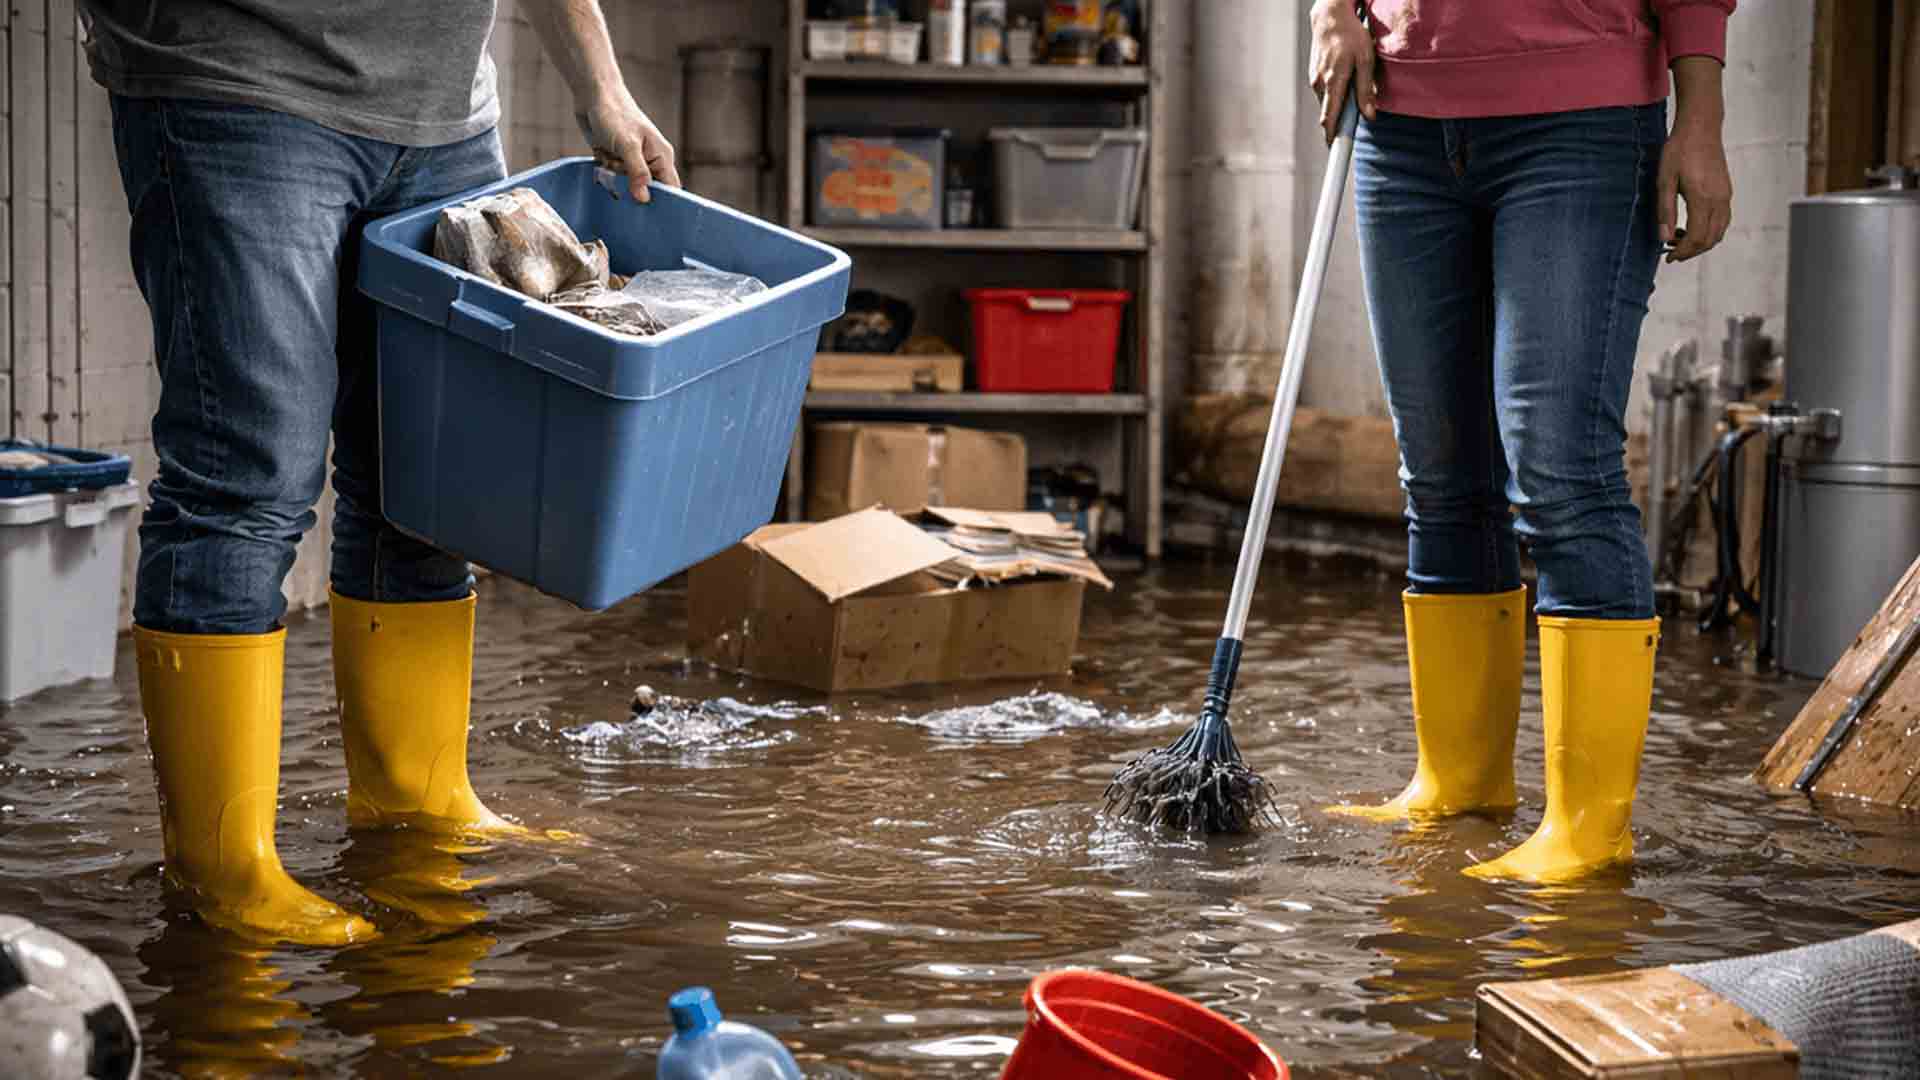
Extremväder, översvämningar och stormar. De senaste åren har vi blivit alltmer medvetna om att klimatförändringarna inte bara är något som händer långt borta, utan att de i allra högsta grad påverkar oss här hemma. Men vad innebär det egentligen för vår privatekonomi? Finansinspektionen (FI) släppte nyligen en rapport om just detta, och budskapet är tydligt: vårt trygga boende förväntas bli dyrare att försäkra.
För att undvika obehagliga överraskningar framöver har vi dykt ner i rapporten och kokat ner exakt hur det förändrade klimatet väntas slå mot våra hemförsäkringar – och hur vi kan ligga steget före.
När den lokala risken styr prislappen
Grundtanken med en försäkring är att vi är många som delar på risken. Men i takt med att naturskadorna ökar, tvingas försäkringsbolagen tänka om. Enligt FI:s rapport kommer bolagen framöver att gå mot en mycket tydligare prisdifferentiering. Det betyder helt enkelt att prislappen på hemförsäkringen i mycket högre grad kommer att baseras på just din bostads specifika riskprofil.
Om vi bor i ett område med stor risk för översvämning eller jordskred, kommer premien sannolikt att bli mer kännbar. På kort sikt förväntar sig inte FI någon panik , men på längre sikt varnar de för att premien i vissa högriskområden kan bli så hög att man kan tvingas välja bort försäkringen av rent ekonomiska skäl. Redan nu kan dessutom nybyggen som placeras i riskområden (där myndigheter avrått från byggnation) få svårt att överhuvudtaget få en försäkring.
Den osynliga bolånefällan
Varför är detta så farligt? Jo, för att hemförsäkringen hänger tätt ihop med vårt bolån. För att banken ska bevilja ett lån kräver de i regel att bostaden är försäkrad. Om en försäkring blir extremt dyr – eller dras in helt – sjunker bostadens värde drastiskt eftersom det blir svårt att få lån på den. Ur bankens perspektiv sjunker säkerheten för lånet , vilket kan få stora ekonomiska konsekvenser för oss som bostadsägare.
Så tar vi tillbaka kontrollen
Vi kan inte styra över extremvädret, men vi kan absolut se till att vi skyddar både vårt hem och vår plånbok:
- Säkra bostaden (och få belöning): FI lyfter fram att försäkringsbolagen framöver i högre grad vill uppmuntra kunder som minskar sina egna risker. Att till exempel installera en backventil mot källaröversvämningar kan inte bara rädda källaren, utan kan också ge dig lägre självrisk eller premie.
- Lojalitetsfällan slår hårdare nu: I takt med att försäkringsbolagen omvärderar sina risker och skruvar upp priserna, kommer skillnaderna mellan olika bolag att bli mycket större. Att låta hemförsäkringen rulla vidare på autogiro av ren slentrian kan kosta oss tusenlappar.
- Jämför innan du förnyar: Låt inte banken eller ditt nuvarande försäkringsbolag diktera villkoren. Genom att kostnadsfritt jämföra hemförsäkringar hos oss på Compricer kan vi direkt se vilket bolag som bäst värderar just vår bostad, och därmed säkra marknadens starkaste skydd till det absolut bästa priset.
Skrivet av Björn Hansson - Compricer


Compricers Expertpanel
Ställ din fråga gällande privatekonomi
Vill du spara pengar? Jämför hem- & villaförsäkring!

Jämför och hitta en bra försäkring för dig.
De senaste artiklarna
Visa alla artiklarna
Takrengöring – skydda både huset och din plånbok
8 minuters läsning
Mossa och alger på taket kan orsaka frostsprängning, fuktskador och dyra reparationer. Läs om hur du bör rengöra taket och vilken metod som passar bäst.
Inför elvintern: Stor skillnad mellan elområdena
2 minuters läsning
Elpriserna skiljer sig kraftigt mellan norra och södra Sverige i höst. Läs vad som ligger bakom prisskillnaderna och hur du väljer rätt elavtal inför vintern.
Relaterade artiklar
Visa alla artiklarna
Takrengöring – skydda både huset och din plånbok
8 minuters läsning
Mossa och alger på taket kan orsaka frostsprängning, fuktskador och dyra reparationer. Läs om hur du bör rengöra taket och vilken metod som passar bäst.
Bilförsäkringen blir dyrare varje år – det här styr din premie
3 minuters läsning
Bilförsäkringen blir dyrare – snittpriset för en helförsäkring steg 5,3 % på 1 år. Se varför priserna ökar, vad som styr din premie och hur du sänker kostnaden.
Läs vidare
Inflationen oväntat låg: Det här betyder SCB:s besked för våra bolån
2 minuters läsning
I morse kom ett försiktigt positivt besked för den svenska ekonomin. Statistiska centralbyrån (SCB) presenterade sina färskaste siffror, som visar att inflationen i Sverige backade till 1,6 procent under mars månad (mätt som KPIF). Även om vi fortfarande dras ...
Dyrare bolån men nollränta på sparandet?
2 minuters läsning
I takt med att oroligheterna i världen, inte minst i Mellanöstern, har fått marknadsräntorna att stiga, har bankerna den senaste tiden varit snabba med att justera upp bolåneräntorna. Men samtidigt som det blir dyrare att låna, är det anmärkningsv&a...
Jämför priser från 253 bolag


Nyheter för din plånbok
Nyhetsbrev
Få tips och råd samt aktuella ämnen om privatekonomi till din brevlåda varje vecka.

